Alates 12. augustist 2026 kohaldub Euroopa Liidu pakendite ja pakendijäätmete määrus (EL) 2025/40 ehk PPWR. Pakendiaruandluse seisukohalt on üks olulisemaid muudatusi tootja mõiste täpsustumine. Enam ei piisa alati teadmisest, kes pakendatud kauba Eestisse tõi. Vaadata tuleb ka seda, millises riigis pakend tõenäoliselt jäätmeks muutub ja kas kauba saaja kasutab kauba ise või müüb selle saadud kujul edasi.
Kas Eesti ettevõte on lõppkasutaja?
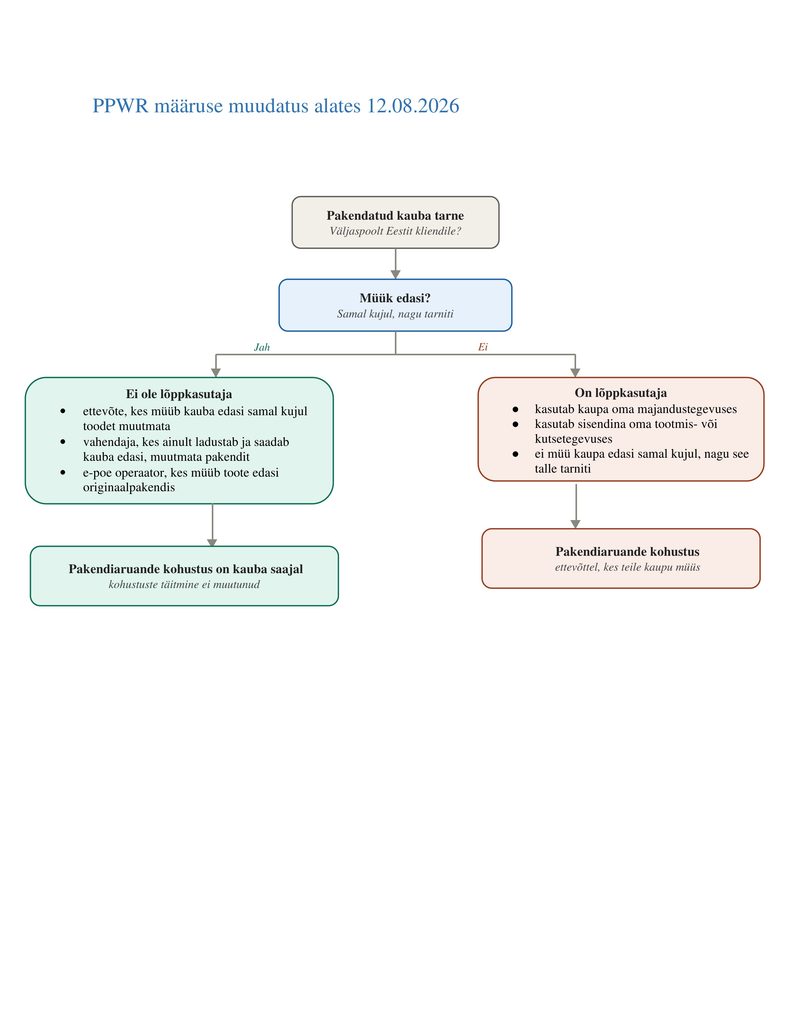
Lõppkasutaja võib olla nii eraisik kui ka ettevõte. Ettevõte on lõppkasutaja juhul, kui ta kasutab või tarbib välisriigist ostetud kauba oma majandus- või kutsetegevuses ega müü seda saadud kujul edasi. Selliseks kaubaks võib olla näiteks tootmises kasutatav materjal, hooldustööl kasutatav varuosa või ettevõtte enda tegevuseks ostetud seade.
Kui välisriigi ettevõte tarnib pakendatud kauba otse Eestis asuvale lõppkasutajale, tekivad välisriigi tarnijal Eestis pakenditega seotud tootjavastutuse kohustused. Tarnijal tuleb korraldada pakendikoguste aruandlus, pakendijäätmete käitlemise rahastamine ja määrata Eestis volitatud esindaja.
Kui Eesti ettevõte müüb välismaalt ostetud kauba Eestis saadud kujul edasi, ei ole ta selle kauba lõppkasutaja Sellisel juhul uus määrus senist vastutuse põhimõtet ei muuda, ning Eesti ettevõte deklareerib Eesti turule lastud pakendid.
Mis muutub kaupade müümisel teistesse riikidesse?
Ka Eestist välja müüdavate kaupade puhul tuleb välja selgitada, kas ostja on edasimüüja või lõppkasutaja.
Kui Eesti ettevõte müüb pakendatud kauba otse teises Euroopa Liidu liikmesriigis asuvale lõppkasutajale, loetakse Eesti ettevõte selles riigis tootjaks. See võib tähendada kohustust registreerida end sihtriigis, esitada pakendiaruandeid, tasuda pakendite käitlemisega seotud kulud ja määrata kohalik volitatud esindaja.
Kui välisriigi klient müüb kauba saadud kujul edasi, on vastutuse jaotus üldjuhul teistsugune. Seetõttu tuleb kliendi roll ning kauba tegelik kasutus enne aruandluse muutmist üle kontrollida.
Kuidas meie vooskeem aitab?
Koostasime vooskeemi, mis annab esmase ülevaate, kuidas hinnata pakenditega seotud tootjavastutust nii kaupade Eestisse ostmisel kui ka teistesse liikmesriikidesse müümisel.
Skeemi kasutamisel tuleb meeles pidada, et sama ettevõte võib olla ühe kaubavoo puhul lõppkasutaja ja teise puhul edasimüüja. Seetõttu ei pruugi piisata ettevõtte tegevusala või klienditüübi määramisest. Analüüsida tuleb konkreetseid kaupu ja nende liikumist.
Arukas Aruandlus aitab hinnata, millised pakendikogused kuuluvad teie ettevõtte aruandlusse, millal tekib kohustus välisriigi tarnijal ja millised kohustused kaasnevad müügiga teistesse liikmesriikidesse. Samuti saame tegutseda välisriigi ettevõtte volitatud esindajana Eestis ning aidata korraldada pakendiaruandlust sihtriigis.
Lisaks lõppkasutaja käsitlusele muutusid ka tühjade pakendite ostude arvestuse põhimõtted ning lisandusid nõuded pakendite vastavusdokumentatsioonile. Seetõttu tasub kogu senine pakendiarvestuse protsess tervikuna üle vaadata.
Kui soovid abi aruande koostamisel või tahad veenduda, et sinu ettevõtte kohustused on õigesti täidetud, võta meiega ühendust või broneeri tasuta 15-minutiline nõustamiskõne.